- 갤럭시 Z 폴드8 시리즈가 국내 사전판매 144만 대로 역대 최다를 찍었다. 삼성닷컴 구매자의 절반이 1030세대였고, 아이폰 사용률이 가장 높던 20대 여성층이 움직였다.
- 애플이 9월 공개할 폴더블 아이폰의 화면을 삼성디스플레이가 3년간 사실상 독점 공급한다는 관측이 나온다. 어느 쪽이 팔려도 삼성이 버는 구조라는 얘기다.
- 다만 삼성디스플레이는 비상장이라 직접 살 수 없다. 지분은 삼성전자 84.8%·삼성SDI 15.2%인데, 그 15.2%가 지금 매각 절차에 올라 있어 수혜가 흘러가는 통로 자체가 바뀌는 중이다.
갤럭시 Z 폴드8 시리즈 국내 사전판매가 144만 대를 기록했다.
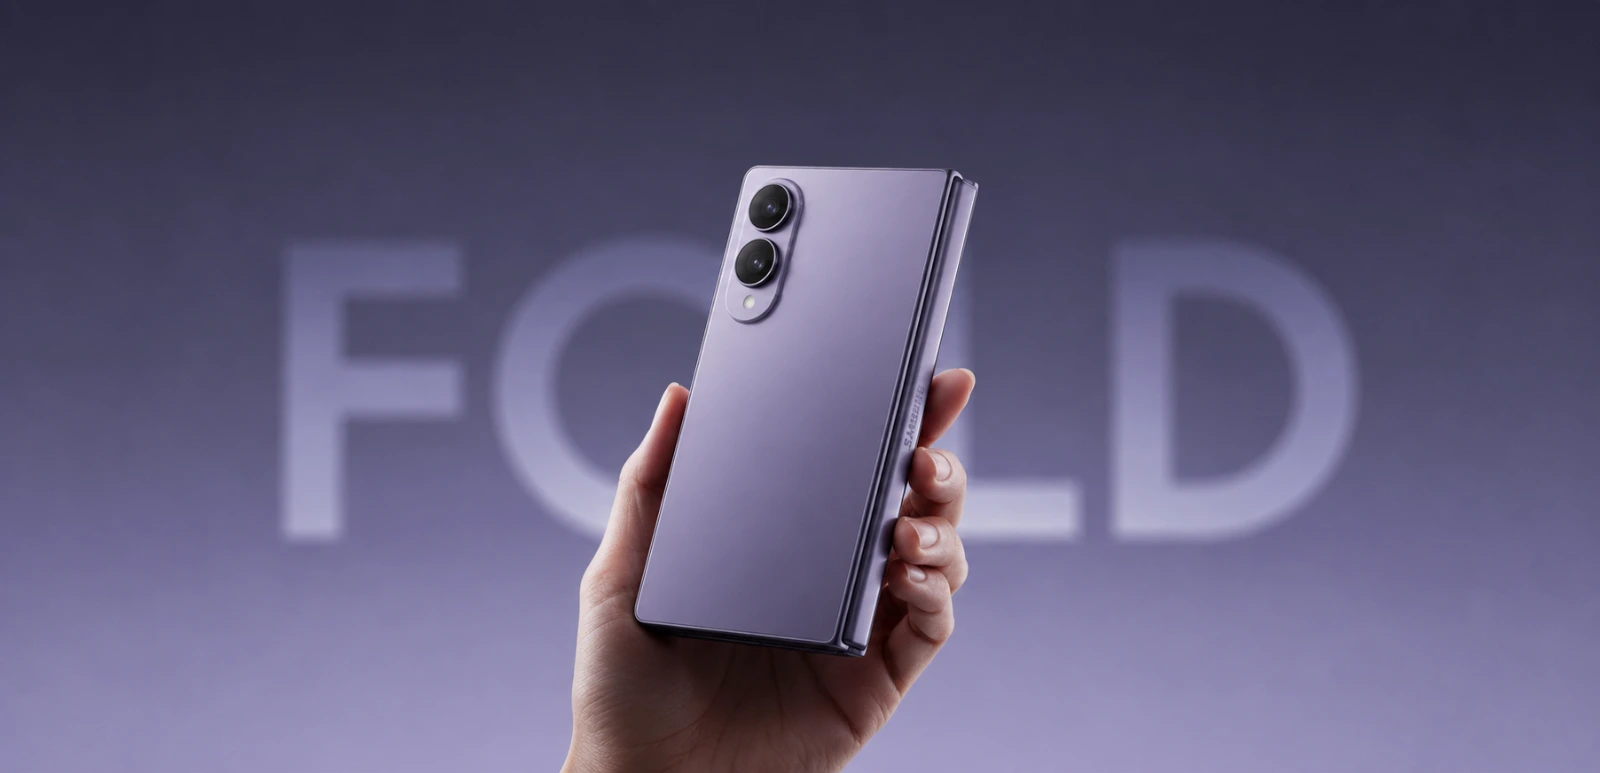
7월 28일부터 8월 3일까지 이레 동안의 숫자다.
1분에 140대꼴이다
종전 기록은 2019년 갤럭시 노트10의 138만 대였는데, 그건 11일 동안 쌓은 숫자였다.
기간이 나흘이나 짧은데 더 팔았으니 기록의 무게는 숫자 차이보다 크다
그런데 나는 판매량보다 다른 대목에 눈이 갔다.
9월에 나온다는 폴더블 아이폰의 화면을 삼성이 만든다는 이야기였다
"어느 쪽이 이겨도 삼성이 웃는다"는 말이 여기서 나온다.
맞는 말이다. 그런데 그 웃음이 내 계좌로 오는지는 다른 문제였다
이 글을 끝까지 읽으면 이 구조에서 실제로 수혜가 어디로 흘러가는지가 정리될거다
먼저, 1030이 움직였다
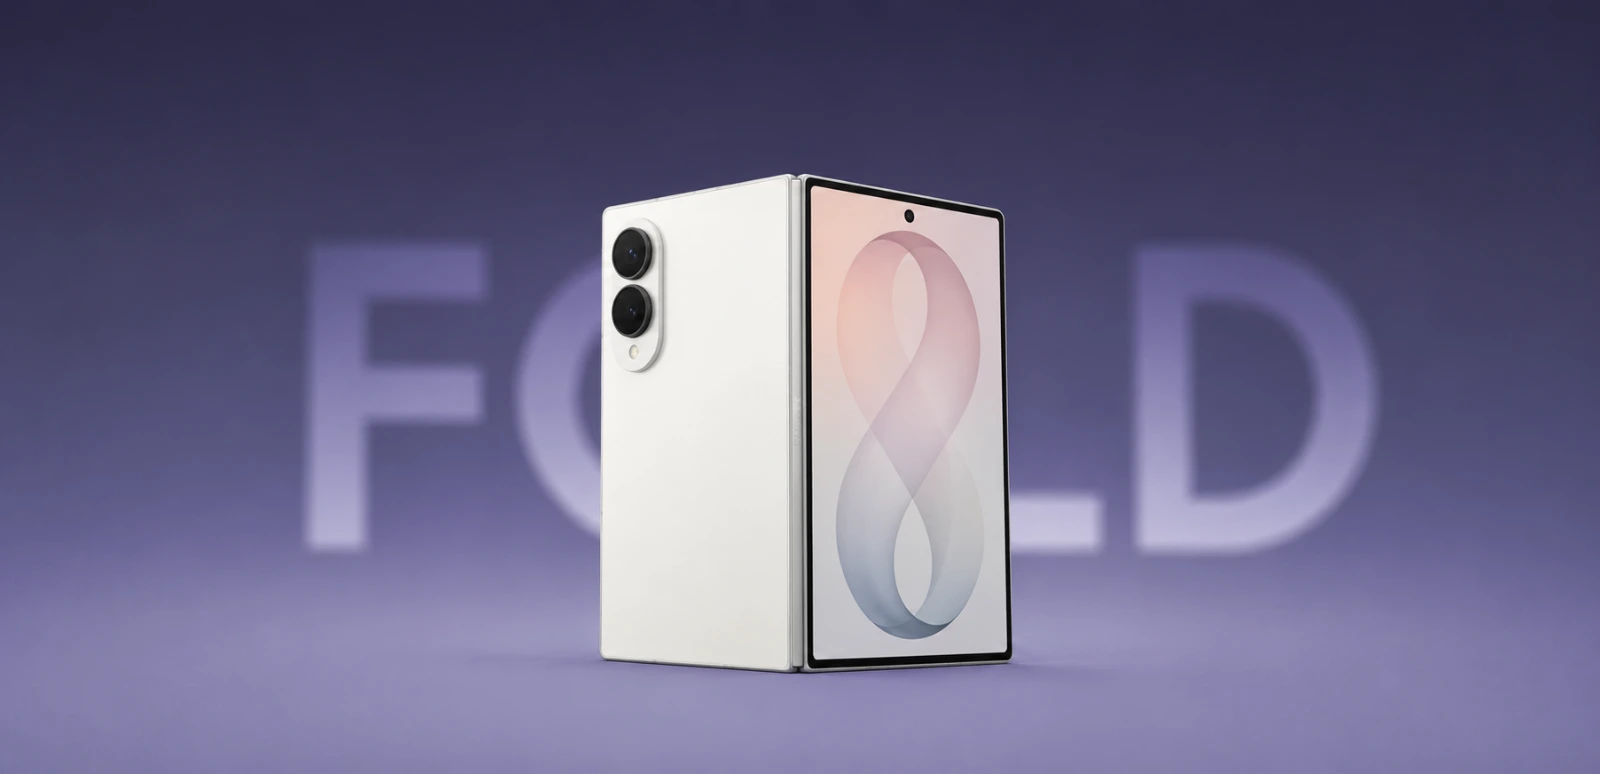
삼성닷컴 사전 구매 고객의 절반이 1030세대였다.
폴드8과 폴드8 울트라를 산 1030 여성은 전작보다 2배 이상 늘었다
이게 왜 의미가 있냐면, 한국갤럽 7월 조사에서 20대 여성의 아이폰 사용률이 67%로 모든 집단 중 가장 높았기 때문이다
가장 단단하던 아이폰 진영에서 균열이 났다는 뜻이다
접으면 여권만 하고 펴면 큰 화면이 되는 형태가 숏폼과 웹툰을 보는 습관에 맞아떨어졌다
대학생 조사에서 '혁신적인 이미지' 항목은 삼성 62%, 애플 51%로 나왔다.
2023년 조사가 시작된 이후 처음 뒤집힌 결과다
폴더블 아이폰의 화면을 삼성이 만든다
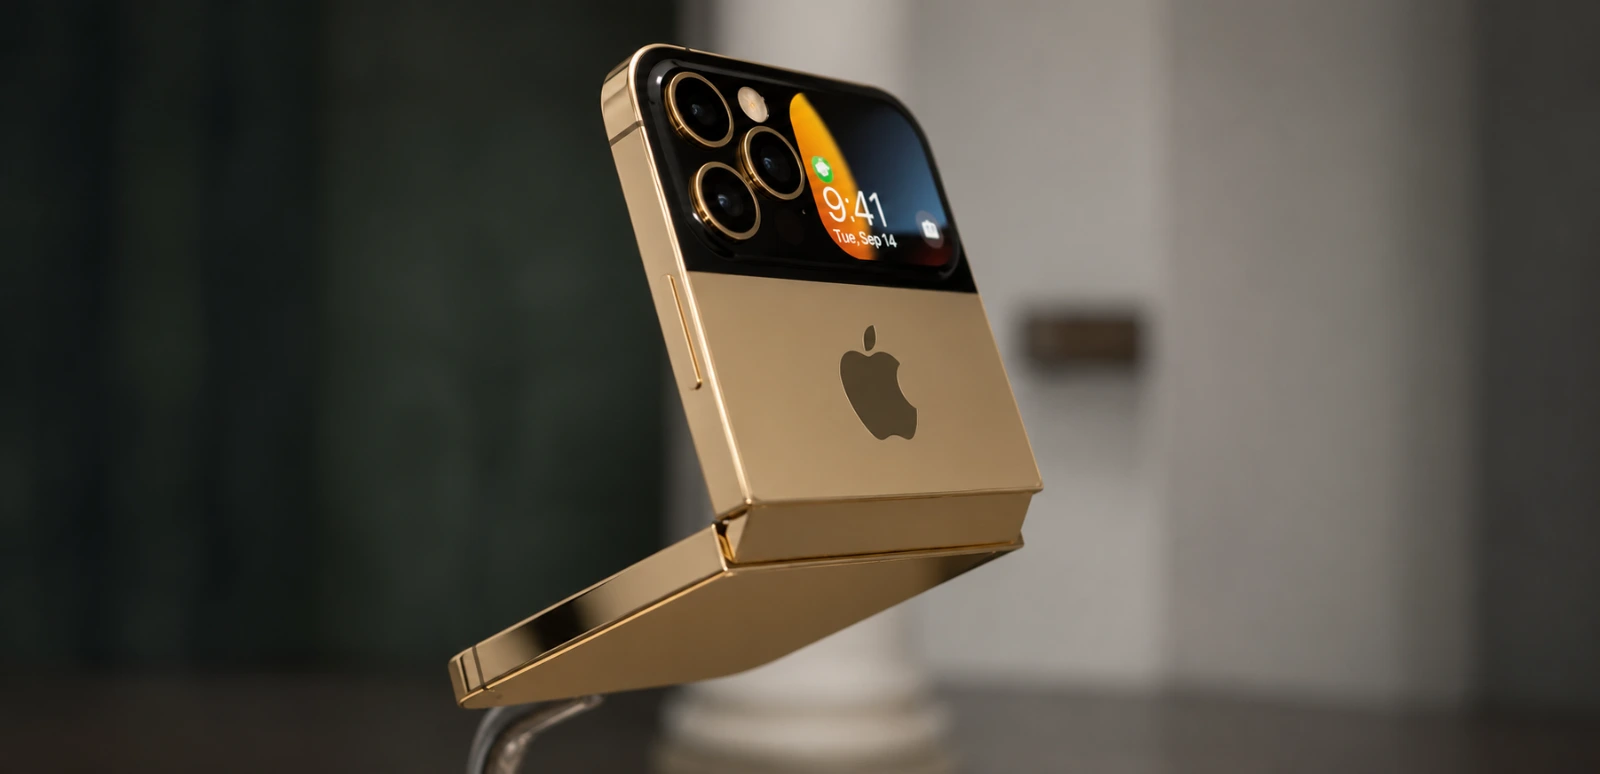
애플은 9월 행사에서 아이폰18 프로와 함께 첫 폴더블 모델을 공개할 것으로 관측된다.
예상 가격은 256GB 기준 1,999달러, 우리 돈 300만원부터다. 확정되면 역대 가장 비싼 아이폰이 된다
그 화면을 삼성디스플레이가 3년간 사실상 독점 공급한다는 관측이 나왔다
다만 이건 양사가 공식 확인한 사안이 아니다. 업계에서 나오는 관측이라는 전제를 깔고 읽어야 한다
경쟁사에 화면을 대주는 게 이상해 보이지만 이유는 단순하다.
접히는 부분의 주름을 잡는 기술에서 삼성을 대체할 회사가 마땅치 않다
중국 BOE는 내구성과 수율이 기대에 못 미쳤고, LG디스플레이는 폴더블 양산 경험이 부족하다는 평가를 받았다
많이들 놓치는 세 가지
첫째, 삼성디스플레이 주식은 살 수 없다
삼성디스플레이는 상장돼 있지 않다. 삼성 전자 계열사 중 유일한 비상장사다
지분은 삼성전자가 84.8%, 삼성SDI가 15.2%를 갖고 있다
그러니까 폴더블 아이폰이 아무리 잘 팔려도 개인이 그 수혜를 직접 사는 방법은 없다.
삼성전자의 연결 실적으로, 또는 삼성SDI의 지분 가치로 들어오는 간접 경로뿐이다
"삼성이 웃는다"는 말이 편한 건 이 구분을 안 해도 되기 때문이다
둘째, 그 통로가 지금 바뀌는 중이다
삼성SDI가 보유한 지분 15.2%를 팔려고 한다. 장부가로 10조원이 넘는다
배터리 업황이 나빠져 투자 재원과 재무구조를 손봐야 해서다
다만 거래 상대도 조건도 아직 정해지지 않았다.
인수 후보로 삼성전자가 거론되는데, 메모리 호황으로 현금이 두둑해진 데다 지배구조상으로도 자연스러워서다
성사되면 삼성SDI 쪽 통로는 닫히고 삼성전자 몫이 커진다.
같은 사안이 두 회사에 정반대로 작용하는 셈이다
셋째, 초기 물량은 기대보다 작다
삼성디스플레이의 초도 공급 물량은 약 300만 개로 전해진다
처음 거론되던 규모는 1,000만 대 수준이었다. 3분의 1 아래로 줄어든 것이다
시장 반응을 보고 늘리겠다는 뜻이다.
첫해부터 실적을 확 바꿀 물량은 아니라고 보는 게 안전하다
눈에 안 보이는 쪽이 더 크다
부품 이야기는 스마트폰에서 끝나지 않는다.
AI 서버에는 일반 서버보다 10배 넘는 적층세라믹콘덴서가 들어간다. 서버 랙 한 대에 최대 60만 개다
이 시장에서 삼성전기의 점유율이 40%를 넘는다.
올해 공개된 AI 서버용 수주만 약 7,500억원인데, 지난해 연간 매출의 6.6%에 해당한다
반도체는 삼성전자가 맡는다. 메모리에 더해 파운드리에서 테슬라의 AI 반도체를 2나노로 만든다
화면은 삼성디스플레이, 배터리는 삼성SDI다
AI 시대에 필요한 하드웨어를 한 그룹 안에 다 갖춘 곳은 삼성이 거의 유일하다.
다만 여기서도 상장된 회사와 아닌 회사가 섞여 있다
그래서 뭘 보면 되나
1단계. "삼성"이라는 말을 회사 이름으로 바꿔 읽는다
어디선가 "삼성이 수혜"라는 말이 나오면 그게 삼성전자인지, 삼성전기인지, 삼성SDI인지, 아니면 살 수도 없는 삼성디스플레이인지를 먼저 가른다
이것만 해도 헛다리를 줄인다
2단계. 완제품보다 부품 계약을 본다
갤럭시가 몇 대 팔렸는지는 화제가 되지만 분기 실적을 흔드는 건 대개 부품 쪽이다
수주 공시와 장기 공급계약 공시를 챙기는 편이 판매량 소식보다 낫다
3단계. 아직 확정 아닌 건 확정 아닌 채로 둔다
애플과의 독점 공급도, 삼성SDI의 지분 매각도 지금은 관측과 추진 단계다
확정 공시가 나오기 전에 다 반영된 것처럼 계산하면 나중에 되돌리기 어렵다
브랜드는 겉이고, 돈은 안에서 돈다
소비자에게 삼성은 갤럭시다. 손에 쥐는 물건이니 그럴 수밖에 없다
그런데 투자자에게 삼성은 눈에 안 보이는 쪽이 더 크다.
경쟁사 제품 안에도 들어가 있어서, 경쟁에서 져도 돈을 벌 수 있다
이번 일이 재미있는 건 그 구조가 한 번에 드러났다는 점이다
여러분도 오늘은 신제품 사양 대신, 그 안에 누구 부품이 들어가는지부터 한번 찾아보시길
자주 묻는 질문
삼성디스플레이 주식을 살 수 있나요?
폴더블 아이폰 공급 계약은 확정된 건가요?
갤럭시 폴드8이 잘 팔리면 삼성전자 실적이 크게 좋아지나요?
참고 자료
- KBS 잇슈머니 — "무조건 아이폰이라더니"…갤럭시 여권폰, 1030이 역대급 샀다
- 파이낸셜뉴스 — 갤럭시Z8 사전판매 144만대 신기록…70%가 갤폴드8
- 이투데이 — 갤럭시 Z 폴드8, 사전판매 144만대 '역대 최대'…7년만에 갤노트10 기록 넘어
- 디일렉 — 삼성D, 애플과 3년간 폴더블 OLED 단독 공급 계약
- 헤럴드경제 — 삼성SDI, 삼성디스플레이 지분 매각 추진…"투자 재원 확보 차원"
- 뉴스핌 — 삼성전기, AI 서버 MLCC 수주 확대…한 달 새 7450억 계약
(이 글은 개인의 의견과 공개된 자료를 정리한 것으로, 특정 종목의 매매를 권유하는 글이 아닙니다. 본문에서 다룬 공급 계약과 지분 매각은 확정 발표가 아닌 관측·추진 단계이므로, 투자 판단 전 각 사의 공시를 직접 확인하시기 바랍니다.)